副業の売上が増えても、案件ごとの経費や作業時間を把握していなければ、実際には利益がほとんど残っていないことがあります。受注金額だけで案件を評価せず、「いくら残ったか」「何時間かかったか」を同じ形式で記録すると、継続する案件や改善すべき工程を判断しやすくなります。
この記事では、Webライティング、デザイン、オンライン事務、サイト運用などの業務委託を想定し、案件別採算を確認する基本手順を解説します。税務上の経費該当性や契約条件は個別事情で異なるため、不明点は税務署、税理士、契約の専門家に確認してください。
案件別採算管理とは
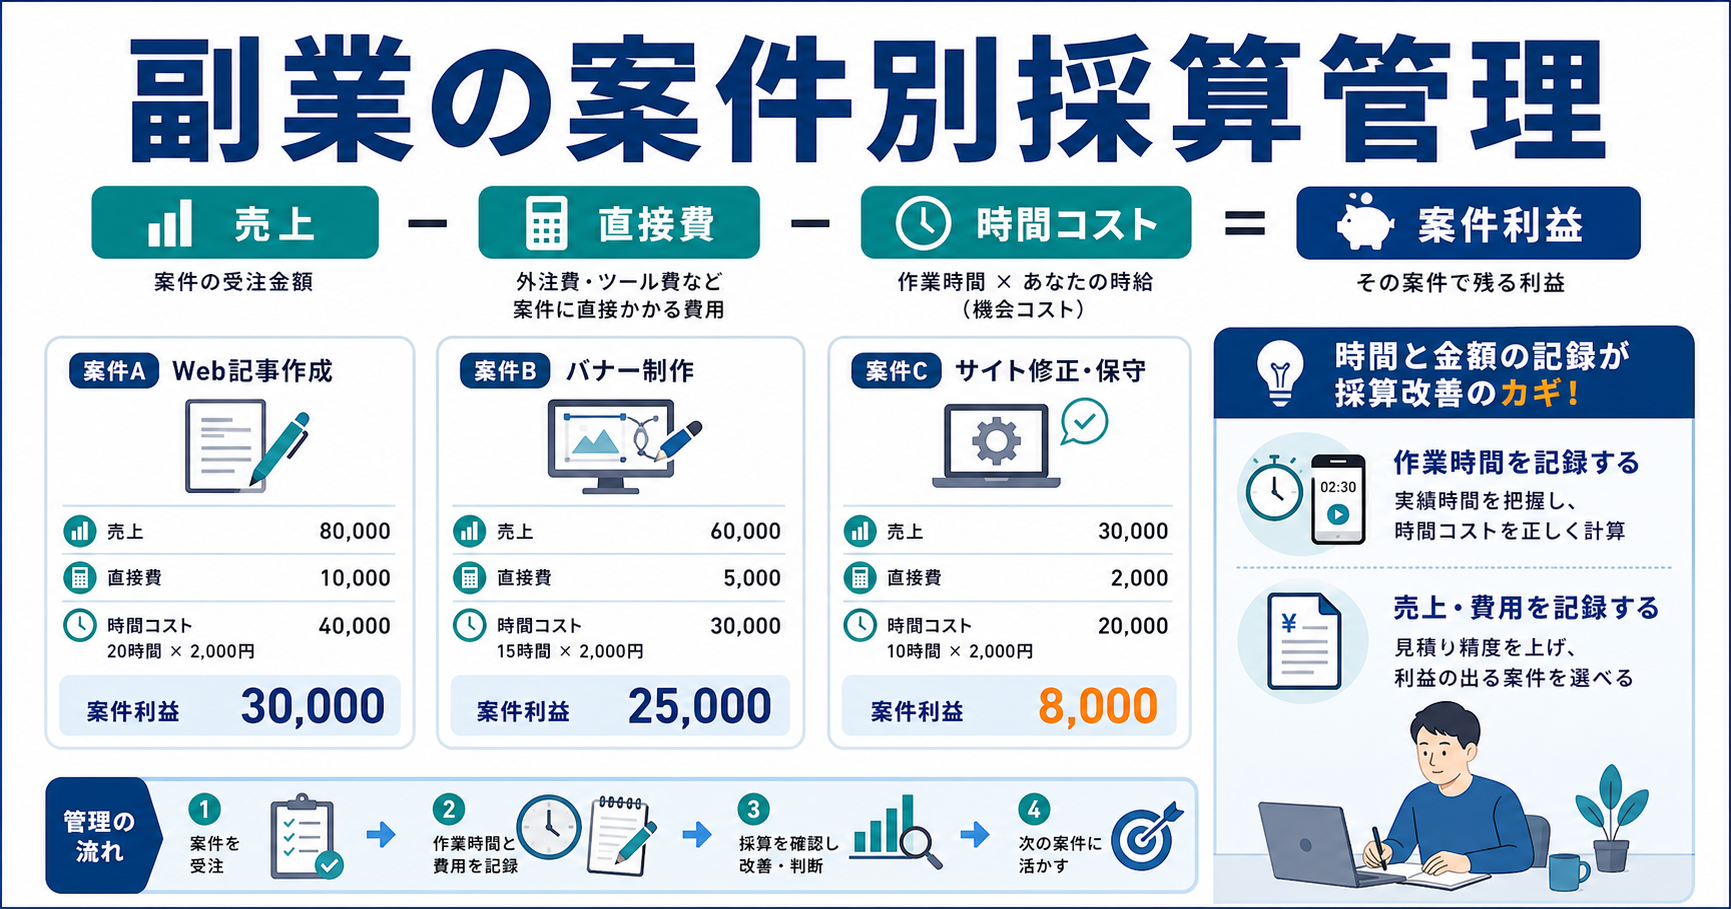
案件別採算管理とは、案件ごとに売上、直接かかった費用、作業時間をまとめ、利益と時間当たりの成果を把握することです。月全体の売上だけを見ると、採算のよい案件と負担の大きい案件が混ざってしまいます。
基本式は次のように考えられます。
案件利益 = 売上 − 案件に直接かかった費用 − 作業時間のコスト
作業時間のコストは会計上の経費とは別の「経営判断用の指標」です。自分の時間にも価値があると仮定して、目標時給や他の仕事に使えた時間を含めて比較します。
最初に記録する8項目
| 項目 | 記録内容 |
|---|---|
| 案件名 | 顧客名ではなく管理番号でも可 |
| 契約金額 | 税込・税抜のどちらかを統一 |
| 手数料 | プラットフォーム、決済、振込手数料 |
| 外注費 | 案件のために依頼した作業 |
| ツール費 | 素材、ソフト、生成AI等の案件按分 |
| 作業時間 | 制作、連絡、修正、請求、調査を含む |
| 入金日 | 請求日と実際の入金日 |
| 振り返り | 追加作業、原因、次回の改善 |
記録は表計算ソフトでもノートでも構いません。重要なのは、全案件で同じ項目を使い、契約前の見積りと完了後の実績を比較できることです。
手順1:売上金額の基準を統一する
税込と税抜、手数料控除前と控除後を案件ごとに混在させると比較できません。請求額、プラットフォーム表示額、実際の入金額を別々の列に記録します。源泉徴収がある取引では、入金額が請求額より少ない場合があるため、差額を値引きと誤認しないようにします。
請求書の基本は副業の請求書の作り方と管理、入金確認は副業の売上・入金管理も参考にしてください。
手順2:直接費と共通費を分ける
案件に直接ひもづく費用
特定案件の素材購入、印刷、外注、配送、交通、クラウドソーシング手数料などは直接費として記録しやすい項目です。領収書や利用明細に案件番号を付けると後から追跡できます。
複数案件で使う共通費
通信費、会計ソフト、オンラインストレージ、パソコンなどは複数案件で使うため、案件利益の管理では一定の基準で配分します。作業時間比、売上比、利用回数など、説明できる基準を決めて継続します。これは採算分析のための配分であり、税務上の必要経費や家事按分とは目的が異なります。
証憑の整理は電子領収書の保存方法も確認してください。
手順3:見えにくい作業時間を測る
制作時間だけを記録すると採算を高く見積もりがちです。問い合わせ対応、打ち合わせ、調査、見積り、ファイル整理、修正、請求作業も案件のために使った時間です。15分または30分単位でよいので、開始と終了を記録します。
- 契約前:募集確認、提案、見積り
- 進行中:制作、連絡、打ち合わせ、修正
- 完了後:納品、請求、入金確認、保存
タイマーの記録が負担なら、カレンダーの予定と実績を照合します。作業を細分化し過ぎず、「制作」「連絡」「管理」の三分類から始めると続けやすくなります。
手順4:時間単価と案件利益を計算する
たとえば売上60,000円、直接費5,000円、作業時間20時間なら、時間コストを引く前の残額は55,000円です。単純な時間単価は2,750円になります。ただし、この数字から税金、共通費、営業に使った時間などが差し引かれる可能性があります。
目標時給を2,000円と仮定した場合、20時間の時間コストは40,000円です。案件利益の管理上は、60,000円−5,000円−40,000円=15,000円と考えられます。目標時給は生活費、本業とのバランス、経験、将来の投資時間を踏まえて設定し、収益保証の指標にはしません。
見積りと実績を比較する
| 項目 | 見積り | 実績 | 差の確認 |
|---|---|---|---|
| 作業時間 | 12時間 | 18時間 | 修正・調査が増加 |
| 直接費 | 2,000円 | 4,000円 | 追加素材を購入 |
| 修正回数 | 2回 | 5回 | 仕様確認が不足 |
| 入金日 | 月末 | 翌月10日 | 検収期間を見落とし |
差が出たら「次回から価格を上げる」だけでなく、要件確認の質問を増やす、修正範囲を契約に書く、テンプレート化する、受注しない条件を決めるなど、原因に対応した改善を選びます。
採算のよい案件だけを選べばよいのか
短期利益が低くても、実績づくり、継続契約、スキル習得につながる案件はあります。ただし「経験になるから」と無期限に低採算を受け続けないよう、期間と目的を決めます。
- 利益重視:一定の時間単価と入金条件を満たす
- 学習重視:習得する技能と終了時期を決める
- 実績重視:公開可能な成果物や推薦の条件を確認
- 関係構築:将来案件を期待する根拠と上限時間を決める
評価軸を案件ごとに一つ決め、それ以外の条件も最低ラインを下回っていないか確認します。
税務記録との違い
案件採算表は経営判断のための内部資料です。確定申告では、帳簿と証憑を税務上のルールに沿って保存する必要があります。国税庁の個人事業者の確定申告案内や電子帳簿保存法に関する情報を確認してください。
自分の時間コストを案件利益から引くことと、税務上の必要経費として計上することは同じではありません。税務判断へそのまま転用しないよう注意します。
失敗しやすいポイント
- 入金額だけで売上と利益を判断する
- 修正・連絡・営業の時間を記録しない
- 全ツール費を一つの案件へ計上する
- 見積りと実績を比較せず記録だけで終える
- 顧客の機密情報を採算表へ必要以上に保存する
案件表には管理番号を使い、契約書や個人情報を含む資料とは分けて保存すると、安全性と検索性を両立しやすくなります。
月1回の見直しチェックリスト
- 請求済み・未入金の案件を区別した
- 手数料と直接費を入力した
- 作業時間の未記録がない
- 見積りとの差が大きい案件に理由を書いた
- 継続・改善・終了の判断を一つ決めた
- 翌月の最低受注条件を更新した
よくある質問
小さな案件もすべて管理すべきですか?
件数が多い場合は、同じ単価・工程の小口案件をまとめる方法もあります。ただし手数料や修正負担が異なる案件は分けたほうが原因を把握しやすくなります。
目標時給はいくらにすべきですか?
一律の正解はありません。必要収入だけでなく、税金、社会保険、経費、非稼働時間、本業への影響を考えます。最初は現状の実績を算出し、無理のない改善幅を設定してください。
赤字案件はすぐ断るべきですか?
契約中は契約条件に従って対応します。完了後に原因を確認し、価格、範囲、工程、受注条件を見直します。学習目的なら、赤字を許容する上限金額と期間を事前に決めます。
まとめ
副業の案件別採算管理では、売上だけでなく、直接費、手数料、作業時間、修正負担、入金時期を同じ形式で記録します。見積りと実績の差を月1回確認し、次の価格や工程へ反映してください。数字を細かく集めること自体が目的ではなく、続ける案件と改善する仕事を冷静に選ぶための材料にすることが重要です。
案件別採算表の運用例
案件を受けた時点で管理番号、契約額、納期、見積時間を入力し、作業中は時間と追加費用だけを追記します。納品日に修正回数と実績時間を確定し、入金日に入金額と手数料を照合します。入力のタイミングを決めることで、月末に記憶を頼りにまとめる負担を減らせます。
週次確認では、納期が近い案件、見積時間を超えた案件、未請求・未入金の案件を色分けします。月次確認では、利益額だけでなく、時間単価、修正回数、入金までの日数を並べます。高単価でも連絡や修正が多い案件、単価は中程度でも継続しやすい案件など、数字から特徴が見えてきます。
価格改定へつなげる考え方
採算が合わない原因が作業範囲の拡大なら、基本料金の値上げより先に、含まれる作業と追加料金の条件を明確にする方法があります。修正回数、打ち合わせ時間、特急対応、納品形式などを見積書や契約へ反映します。顧客との合意前に一方的に条件を変えず、次回契約から適用することが基本です。
作業が遅いことが原因なら、テンプレート、チェックリスト、ファイル命名、定型文で工程を改善します。価格と効率のどちらを変えるべきか判断するためにも、時間の内訳を残すことが重要です。
採算確認を納品後の実務までつなげるには、副業の納品後フォローを管理するチェックリストもあわせて確認してください。