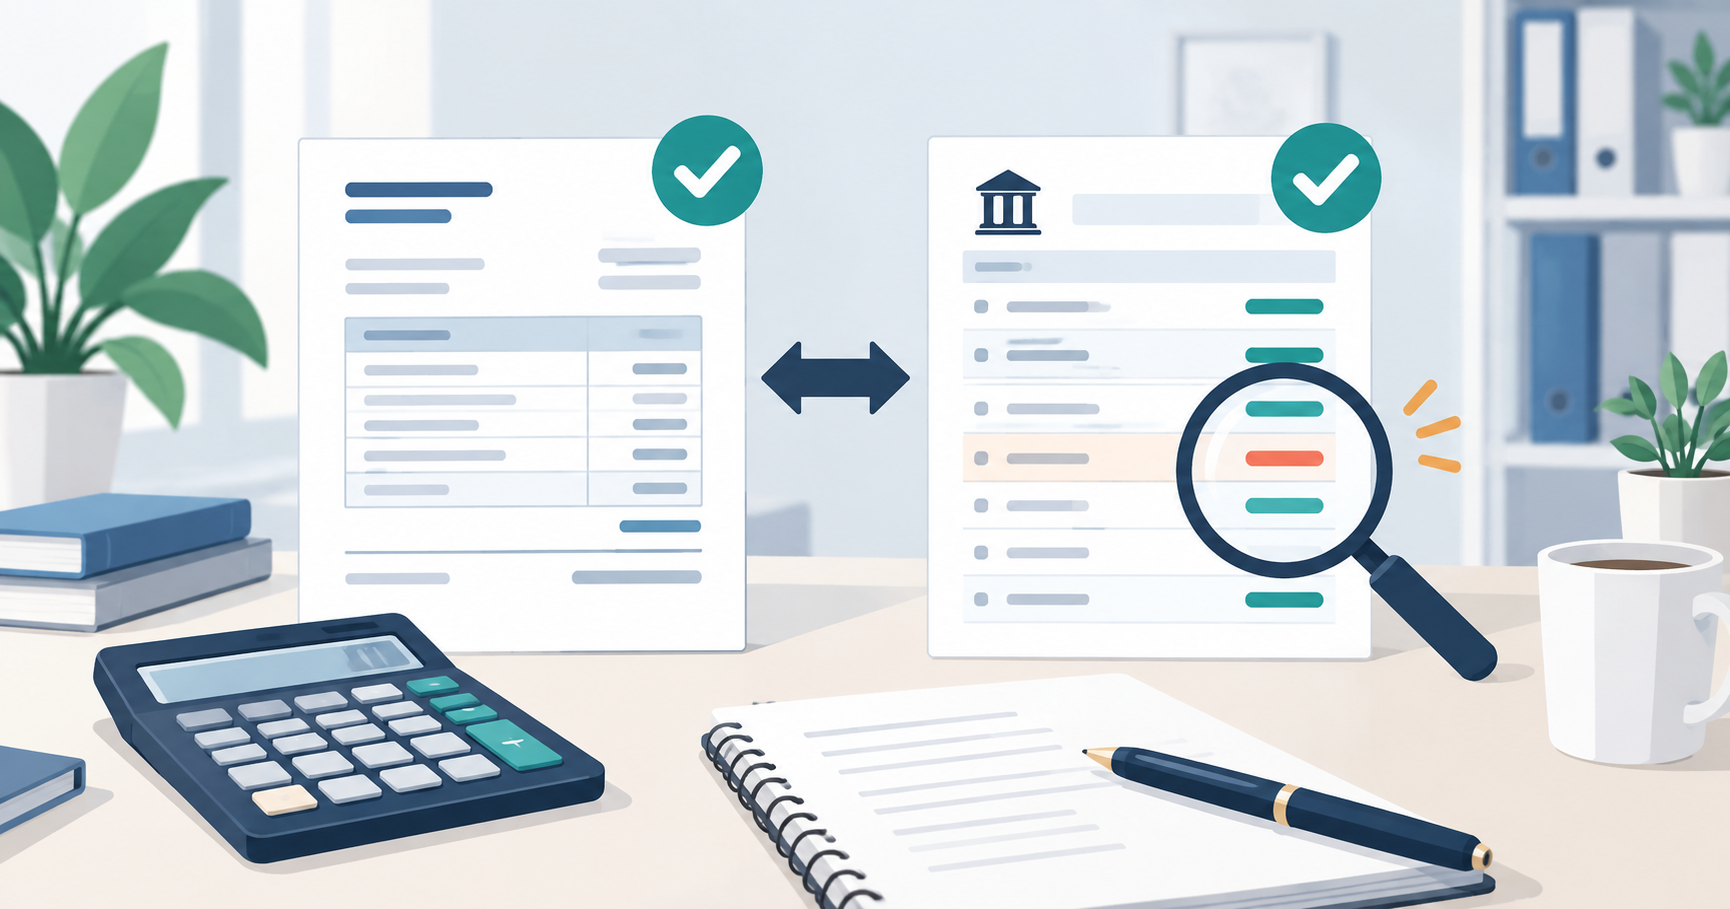
副業の売上を記録していても、請求額と実際の入金額が一致しないことがあります。差額をそのまま「不明」として処理すると、未入金の見落としや二重計上、月次収支の誤りにつながります。本記事では、未収、振込手数料、源泉徴収、クラウドソーシングの利用料、入力ミスを順番に切り分け、確認履歴を残す実務手順を解説します。
入金差額が生じる主な理由
入金前の売上が残っている
納品や請求は完了していても、支払期日が翌月なら当月末時点では未入金です。請求日と支払期日を分けて管理し、入金予定表に残します。
振込手数料が差し引かれている
契約条件によっては、振込手数料を発注者または受注者のどちらが負担するかが異なります。請求書、契約書、入金明細を照合して確認します。
源泉徴収が行われている
報酬の内容によっては源泉徴収の対象となる場合があります。対象かどうかを自己判断で断定せず、支払明細や支払者への確認、公的情報を基に整理してください。
プラットフォーム利用料が控除されている
クラウドソーシング等では、契約金額からシステム利用料や振込手数料が差し引かれることがあります。売上と手取り額を同じ数字にせず、控除項目を別欄で記録します。
消費税・端数・入力日の違い
税込・税抜の取り違え、端数処理、請求日と入金日の月ずれ、同額案件の取り違えも差額の原因になります。
差額確認表
| 確認項目 | 見る資料 | 記録する内容 |
|---|---|---|
| 請求額 | 請求書・契約書 | 税区分、支払期日 |
| 入金額 | 通帳・決済明細 | 入金日、振込名義 |
| 手数料 | 利用明細・規約 | 負担者、金額 |
| 源泉徴収 | 支払明細 | 控除額、確認先 |
| 未収 | 入金予定表 | 期日、連絡履歴 |
入金差額を解消する7ステップ
1.請求書と入金明細を1対1で対応させる
請求番号、取引先、請求額、支払期日、入金額を並べます。同じ取引先から複数案件の合算入金がある場合は、対象の請求書をすべて確認します。
2.差額を計算する
請求額から実際の入金額を引き、差額を記録します。この段階では理由を決めつけず、「差額2,200円」など事実だけを残します。
3.控除項目を確認する
支払明細に、源泉徴収、利用料、振込手数料、返金、相殺などの表示がないか確認します。表示名が不明な場合は、サービスのヘルプや取引先へ確認します。
4.入金日のずれを確認する
金融機関の休業日や締め日の関係で、予定日と実際の入金日がずれる場合があります。支払期日を過ぎていない段階で未払いと断定しないようにします。
5.未収分を分ける
期日未到来の金額と、期日を過ぎた未入金を分けます。期日超過の場合は、請求番号、金額、期日を明記し、感情的な表現を避けて確認連絡を行います。
6.記帳方法をそろえる
売上、手数料、源泉徴収などをどの勘定や管理項目で記録するかを統一します。税務上の扱いは取引内容や状況により異なるため、不明点は税務署や税理士へ確認してください。
7.確認結果と証拠を保存する
請求書、支払明細、メール、チャット、入金明細を案件ごとにまとめます。ファイル名には日付、取引先、請求番号を入れると後から検索しやすくなります。
具体例:請求額55,000円に対し入金額49,895円
まず差額5,105円を記録します。次に支払明細を確認し、源泉徴収、プラットフォーム利用料、振込手数料などの内訳を照合します。複数の控除がある場合は、それぞれを別欄に記録し、合計が差額と一致するか確認します。一致しなければ、税込・税抜、端数、別案件との相殺を調べます。
金額だけを帳尻合わせして理由を残さないと、確定申告前に再確認が必要になります。差額理由と根拠資料を同じ月に整理することが重要です。
取引先への確認文に入れる項目
- 請求番号
- 請求日と支払期日
- 請求額
- 確認できた入金日と入金額
- 差額
- 確認したい控除項目
- 回答を希望する期限
相手の誤りと断定せず、「当方の記録との照合のため、内訳をご確認ください」といった中立的な文面にします。個人情報や口座情報を必要以上にメールへ書かないことも大切です。
失敗しやすい点
手取り額だけを売上として記録する
控除の内容を分けずに手取り額だけを記録すると、売上と費用の関係が分かりにくくなります。契約額、控除、入金額を分けて残します。
同額の請求を取り違える
金額が同じでも、取引先や請求番号が異なることがあります。振込名義だけでなく、日付と請求番号で照合します。
確認を月末まで先送りする
時間が経つほど、チャットや明細を探す負担が増えます。入金確認日を週1回決め、差額があればその日に記録します。
元データを上書きする
修正前の請求額や予定額を消すと、差額の経緯が追えません。修正日、修正理由、確認者を履歴として残します。
月次チェックリスト
- 請求番号と入金を対応させた
- 支払期日を過ぎた未収を抽出した
- 振込手数料の負担条件を確認した
- 支払明細の控除項目を確認した
- 税込・税抜と端数処理を確認した
- 差額理由と根拠資料を保存した
- 不明点の確認先と回答期限を記録した
- 翌月へ持ち越す未収を一覧にした
電子データの保存
請求書や領収書を電子データで受け取った場合は、保存要件を確認し、検索しやすい状態で保管します。国税庁は電子帳簿保存法関係の情報を公開しています。制度の適用や個別の処理は、最新の公的情報や専門家へ確認してください。
日々の予定額と実績額を整理する基本は、副業の入金予定と実績を照合する方法も参考にしてください。
FAQ
数円の差額も確認すべきですか?
端数処理など理由が明確なら、その根拠を記録します。理由が不明な差額が繰り返される場合は、少額でも処理方法を確認してください。
支払期日を過ぎたらすぐ催促してよいですか?
契約条件、金融機関の営業日、先方の処理日を確認したうえで、請求番号と差額を明記して事実確認を行います。
源泉徴収額は自分で計算し直すべきですか?
まず支払明細を確認し、内容が不明なら支払者へ問い合わせます。対象範囲や計算について個別判断が必要な場合は税務署や税理士へ相談してください。
明細が発行されない場合は?
入金額の内訳を取引先へ確認し、回答をメール等で保存します。契約書や請求書との対応関係も残してください。
まとめ
副業の入金差額は、請求書と入金を1対1で対応させ、手数料、源泉徴収、利用料、未収、入力ミスの順に確認すると整理しやすくなります。差額を金額だけで調整せず、理由と根拠資料を保存し、月次の収支確認へ反映しましょう。